Hacer una transferencia entre bancos en Argentina hoy es cuestión de minutos: desde el home banking, la app, un cajero o incluso por billetera virtual, el dinero llega en menos de 30 segundos al destinatario. Esta guía te explica cómo hacer una transferencia paso a paso, qué necesitás (CBU, CVU o alias), las diferencias entre los formatos y qué hacer si algo sale mal.
Puntos clave
- Las transferencias inmediatas entre bancos en Argentina son gratuitas e instantáneas para personas humanas, sin tope de monto desde la app o home banking.
- Necesitás el CBU (22 dígitos, banco) o CVU (22 dígitos, billetera virtual) del destinatario; el alias (combinación de palabras) es solo un atajo más fácil de recordar.
- Sistema Transferencias 3.0 (vigente desde fines de 2021): pagos con QR interoperable y débito inmediato entre cualquier CBU y CVU.
- Las transferencias entre cuentas propias del mismo titular no pagan impuesto al cheque; entre titulares distintos sí (0,6% por cada movimiento de cuenta corriente).
- Si te equivocás de destinatario, la única vía formal es contactar al beneficiario para devolución voluntaria. El banco no puede revertir una transferencia ya acreditada.
CBU, CVU y alias: ¿qué son y cuál te piden?
Para transferir necesitás identificar la cuenta de destino. Argentina usa tres formatos:
Formato |
Qué es |
Cómo se ve |
|---|---|---|
CBU |
Clave Bancaria Uniforme. Identifica una cuenta en un banco regulado por el BCRA. |
22 dígitos numéricos (ej.: 0070123420000012345678) |
CVU |
Clave Virtual Uniforme. Identifica una cuenta en una billetera digital (Mercado Pago, Ualá, etc.) |
22 dígitos numéricos, mismo formato que CBU |
Alias |
Combinación de 6-20 caracteres (letras, números y puntos) que apunta a un CBU o CVU. |
Texto fácil de recordar (ej.: juan.perez.galicia) |
Las tres son intercambiables a la hora de transferir: con cualquiera te llega la plata al mismo destino. El sistema de Transferencias 3.0 (BCRA, vigente desde fines de 2021) hace que CBU y CVU sean totalmente interoperables: podés mandar plata de tu banco a una billetera virtual y viceversa sin diferencias operativas.
Cómo hacer una transferencia paso a paso desde home banking o app
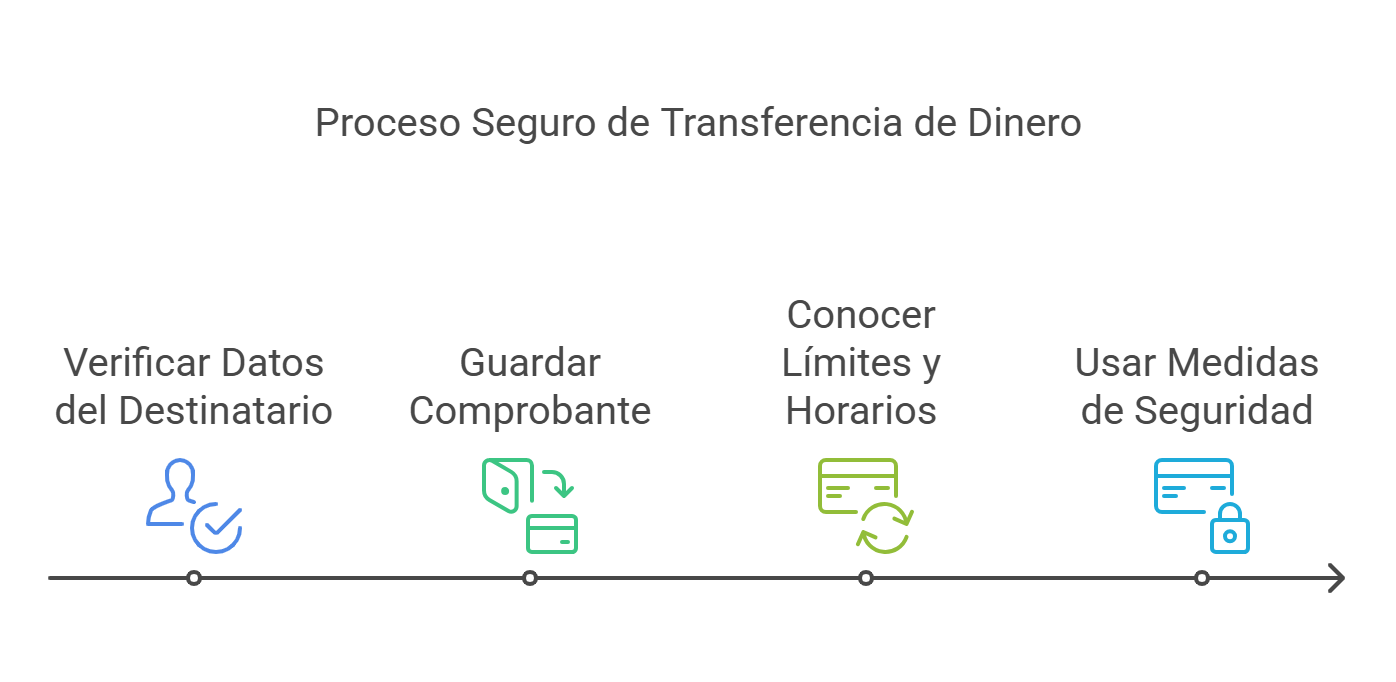
El flujo general es el mismo en todos los bancos y billeteras digitales:
- Entrá al home banking o abrí la app de tu banco e identificate con usuario, clave y, si corresponde, biometría.
- Andá a la sección "Transferencias" o "Pagos > Transferir dinero".
- Seleccioná la cuenta de origen (caja de ahorro en pesos, en dólares, cuenta corriente).
- Ingresá el CBU, CVU o alias del destinatario. El sistema te muestra el nombre del titular para confirmar.
- Indicá el monto y, opcionalmente, un concepto o referencia.
- Si es una transferencia a un tercero no agendado o de monto alto, el sistema te puede pedir segundo factor de autenticación (token móvil, SMS, mail).
- Confirmá y guardá el comprobante (PDF, foto o screenshot). El dinero llega en segundos.
Para los bancos de Red Link, podés profundizar en la guía de Home Banking Red Link. Para Macro específicamente, mirá cómo entrar a tu cuenta Macro.
Hacer una transferencia desde un cajero
Si no usás home banking, también podés transferir desde cualquier cajero (Link o Banelco) con tu tarjeta de débito:
- Insertá la tarjeta e ingresá el PIN.
- Andá a "Transferencias".
- Ingresá el CBU del destinatario (en cajero suele pedirse CBU completo, no siempre acepta alias).
- Confirmá monto y concepto.
- Retirá el ticket como comprobante.
La transferencia por cajero suele tener límite diario más bajo que la digital. Para montos altos, conviene la app o home banking.
Transferir desde una billetera virtual (Mercado Pago, Ualá, Modo)
El procedimiento es similar al de cualquier app de banco:
- Mercado Pago: "Transferir > Ingresar destinatario > CBU/CVU/alias o contacto".
- Ualá: ícono de flecha > "Enviar dinero" > CBU/CVU/alias.
- Modo (interoperabilidad entre bancos): app o desde el home banking de cualquier banco adherido, opción "Transferir con Modo".
Tiempos y costos de las transferencias en Argentina
Datos clave 2026:
- Transferencias inmediatas para personas humanas: gratuitas e instantáneas, sin tope de monto desde home banking o app. La acreditación es en segundos, los 365 días del año.
- Transferencias para personas jurídicas (empresas): pueden tener costo según el banco. Hay topes diarios establecidos por cada entidad.
- Impuesto al cheque (Ley 25.413): 0,6% sobre cada débito y crédito en cuenta corriente. Las cajas de ahorro están exentas, lo mismo que las transferencias entre cuentas del mismo titular debidamente declaradas.
- Transferencias internacionales: tienen circuito y costo aparte. Para más detalle mirá la guía sobre cómo enviar dinero al extranjero desde Argentina.
Pagos con QR interoperable: una alternativa rápida
Desde 2021 todos los QR son interoperables: podés escanear el QR de Mercado Pago con la app de Brubank y viceversa. Es útil para pagos en comercios, ferias y eventos. El débito sale de tu cuenta y se acredita al instante en la del comerciante.
¿Qué hacer si me equivoco de CBU?
La acreditación es prácticamente inmediata, así que el margen para detectar el error es muy chico. Una vez transferida la plata, el banco no puede revertirla unilateralmente porque el dinero ya es del destinatario.
Si te diste cuenta tarde:
- Contactá al banco emisor (el tuyo) de inmediato. Suelen abrir un reclamo "transferencia errónea" y se contactan con el banco receptor.
- El banco receptor intenta contactar al titular del CBU receptor y pedir devolución voluntaria. Si el destinatario acepta, hace una transferencia de vuelta.
- Si el destinatario se niega, la única vía es acción judicial por enriquecimiento sin causa (Art. 1794 CCyC). Implica costos y tiempo.
Por eso es crítico: siempre verificá el nombre del titular que muestra el sistema antes de confirmar. Si no coincide con quien creés que estás pagando, cancelá la operación.
Seguridad: cómo evitar estafas en transferencias
- Nunca compartas tus claves: token, clave de home banking, PIN. Ningún banco las pide por teléfono, mail o WhatsApp.
- Confirmá siempre el alias o CBU: si alguien te dice "mi alias es...", pedile que te lo confirme por escrito y verificá el nombre que aparece al cargarlo.
- Cuidado con QR alterados en comercios físicos: los estafadores pegan QR propios encima del legítimo. Verificá nombre del destinatario antes de pagar.
- Estafas tipo "operativo bancario": te llaman diciendo que detectaron una operación sospechosa y te piden transferir tu plata a una "cuenta segura". Es estafa: ningún banco opera así.
💰 Más allá de transferir: hacer trabajar el dinero entre operaciones
La transferencia inmediata te permite mover plata en segundos. Tener tu saldo principal en una cuenta remunerada o FCI money market que rinde diario, y transferir lo justo cuando necesitás pagar, es la manera moderna de combatir la inflación.
Preguntas frecuentes sobre transferencias bancarias
Para personas humanas no hay tope legal en transferencias inmediatas por home banking o app. Cada banco puede establecer sus propios topes operativos (de seguridad), modificables desde la configuración del home banking. Para transferencias por cajero sí hay topes más bajos.
Sí. Las transferencias inmediatas funcionan 24/7 los 365 días del año, incluso fines de semana y feriados.
Desde el home banking o app de tu banco, en la sección de tu cuenta o configuración. El alias se cambia gratis las veces que quieras: 6 a 20 caracteres, usa letras, números y puntos.
Es segundo factor de autenticación (2FA), obligatorio por normativa BCRA para operaciones sensibles: transferencias a destinatarios nuevos, montos altos, alta de servicios. Sirve para evitar que un atacante con tu clave pueda mover plata.
Sí. La mayoría de los bancos permite transferencias programadas (en fecha futura) y recurrentes (mensuales, quincenales). Útil para mover aporte a cuenta conjunta, pagar alquiler o transferir a cuenta de ahorro automáticamente.
Fuentes consultadas
- BCRA — Sistema Nacional de Pagos y Transferencias 3.0
- BCRA — Medios de pago electrónicos