
Las matemáticas financieras son el conjunto de herramientas que permite calcular cómo cambia el valor del dinero con el tiempo. Con ellas podés comparar un plazo fijo con un FCI, saber cuánto pagás realmente por un préstamo o cuánto vale hoy un cobro futuro. Las bases son el interés simple y compuesto, el valor presente y futuro, la tasa real frente a la inflación y la amortización de créditos.
Puntos clave
- Interés compuesto: M = C × (1 + i)^t. Los intereses se reinvierten y generan nuevos intereses.
- Valor presente: VP = M / (1 + i)^t. Sirve para saber cuánto vale hoy un monto que vas a cobrar más adelante.
- Tasa real = (1 + tasa nominal) / (1 + inflación) − 1. Si es negativa, tu plata pierde poder de compra.
- La TNA no es lo que ganás: con reinversión mensual, una TNA del 30% equivale a una TEA cercana al 34,5%.
¿Alguna vez te preguntaste por qué lo que podías comprar con mil pesos hace unos años hoy no alcanza ni para una cena? Las matemáticas financieras nos permiten entender ese fenómeno y, sobre todo, tomar decisiones inteligentes sobre nuestras inversiones, préstamos y hasta cómo planificar mejor una compra grande.
En este artículo vas a ver desde cómo funciona el interés simple y el interés compuesto, hasta cómo calcular el valor presente de un monto futuro y qué rol juega la inflación. Además, vamos a recorrer conceptos como la amortización de créditos, las anualidades, y los factores que afectan el valor del dinero, todo pensado para que lo puedas aplicar a tu día a día acá en Argentina.
¿Qué son las matemáticas financieras?
Entender las matemáticas financieras es clave si querés tomar decisiones que tengan sentido a largo plazo. El principio es simple: el dinero pierde valor con el tiempo. No es solo por la inflación, aunque claramente es un factor, sino porque tener plata hoy te da más opciones: podés consumir, invertir o cubrir emergencias. Esto nos lleva a conceptos fundamentales como el costo de oportunidad o el valor presente.
Pensalo así: mil pesos hoy no son lo mismo que mil pesos en un año. Y no es lo mismo poner esa plata bajo el colchón que en un plazo fijo o invertirla en acciones.
Factores que cambian el valor del dinero
- Inflación: Un clásico en la economía argentina. A medida que suben los precios, el poder de compra baja.
- Costo de oportunidad: Elegir una opción implica renunciar a otra. Por eso cada decisión tiene un “costo oculto”.
- Interés: Si sabés manejar bien las tasas de interés, podés hacer que tu plata trabaje para vos, no al revés.
Conceptos básicos que debés entender
- Interés simple: Se calcula solo sobre el capital original. Por ejemplo, si invertís $10.000 al 10% anual por 2 años, ganás $2.000. Fórmula: M = C × (1 + i × t)
- Interés compuesto: Acá sí se reinvierten los intereses. Siguiendo el ejemplo anterior: M = C × (1 + i)^t. Con $10.000 al 10% durante 2 años, terminás con $12.100.
-
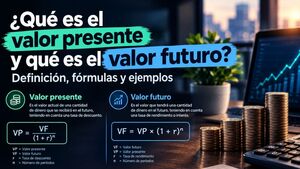
Valor presente y valor futuro:
- Valor presente: ¿Cuánto vale hoy algo que vas a recibir más adelante? Fórmula: VP = M / (1 + i)^t
- Valor futuro: ¿Cuánto va a valer tu plata dentro de X años si la invertís? Fórmula: VF = C × (1 + i)^t
- Amortización de créditos: Es el cálculo de las cuotas para pagar un préstamo con el sistema francés (cuota fija). Fórmula: C = (P × i) / (1 − (1 + i)^−n). Un préstamo de $1.000.000 a 12 meses con una tasa efectiva mensual del 3% implica una cuota de $100.462.
- Anualidades: Pagos iguales en intervalos regulares (como el alquiler o un aporte mensual de ahorro). El valor futuro de una serie de cuotas C es: Fórmula: VF = C × ((1 + i)^n − 1) / i. Por ejemplo, ahorrar $10.000 por mes durante 12 meses al 3% mensual da un total de $141.920.
Estos conceptos te permiten decidir si te conviene pedir un préstamo, invertir en un bono, o ahorrar en un plazo fijo.
Glosario de términos clave
- Derivados climáticos: Contratos cuyo valor depende de variables climáticas, como lluvias o temperatura. Se usan mucho en el agro.
- Derivados de crédito: Contratos que transfieren el riesgo de impago de un deudor.
- Costo del dinero: Lo que te cuesta pedir un préstamo.
- Costo del riesgo: Recargo que aplican los bancos para cubrirse de posibles impagos.
¿Qué tipos de operaciones se estudian?

Las operaciones financieras pueden ser:
- Simples: Ingresos que vienen de un solo capital. Ejemplo: los intereses de un plazo fijo.
- Complejas: Rentas que vienen de varios capitales en distintos momentos. Ejemplo: un alquiler mensual de varios departamentos.

Según el tiempo, hablamos de:
- Capitalización: Tenés hoy el dinero y querés saber cuánto vas a tener después.
- Descuento: Sabés cuánto vas a tener y querés saber cuánto vale hoy.
De estos conceptos se desprende algo que cualquier argentino sabe por experiencia: el billete de hoy vale más que el mismo billete mañana.
¿Por qué el dinero pierde valor?
Porque los precios suben. Si un producto cuesta $1.000 y la inflación anual es del 25%, dentro de un año vas a necesitar $1.250 para comprar lo mismo; dicho al revés, esos $1.000 de dentro de un año valen hoy $800. Pero además está el famoso costo de oportunidad: cada peso que gastás en algo hoy, es un peso que no invertís para generar un rendimiento.
Ejemplo: tenés $100.000. ¿Los usás para hacer un asado con amigos o los metés en un fondo común de inversión que te da un 6%? Si elegís el asado, tu costo de oportunidad es dejar de ganar $6.000.
Ejemplo: tenés $100.000. ¿Los usás para hacer un asado con amigos o los metés en un fondo común de inversión que te da un 6%? Si elegís el asado, tu costo de oportunidad es dejar de ganar $6.000.
Tasa nominal, efectiva y real: cómo comparar inversiones
En Argentina los bancos y los FCI informan casi siempre la TNA (tasa nominal anual), pero lo que importa para comparar es la tasa efectiva y, sobre todo, la tasa real, que descuenta la inflación.
- De TNA a tasa efectiva mensual (TEM): TEM = TNA × 30 / 365. Una TNA del 30% equivale a una TEM del 2,47%.
- De TEM a TEA (tasa efectiva anual): TEA = (1 + TEM)^(365/30) − 1. Si renovás ese plazo fijo todos los meses con los intereses, la TEA es del 34,5%.
- Tasa real: (1 + tasa) / (1 + inflación) − 1. Con una TEA del 30% y una inflación del 25%, la ganancia real es del 4%. Si la inflación supera la tasa, perdés poder de compra aunque tengas más pesos.
Concepto |
Fórmula |
Ejemplo |
|---|---|---|
Interés simple |
M = C × (1 + i × t) |
$10.000 al 10% por 2 años = $12.000 |
Interés compuesto |
M = C × (1 + i)^t |
$10.000 al 10% por 2 años = $12.100 |
Valor presente |
VP = M / (1 + i)^t |
$100.000 en un año al 25% = $80.000 hoy |
TNA a TEA |
(1 + TNA × 30/365)^(365/30) − 1 |
TNA 30% = TEA 34,5% |
Tasa real |
(1 + i) / (1 + π) − 1 |
30% con inflación del 25% = 4% |
Cuota (sistema francés) |
P × i / (1 − (1 + i)^−n) |
$1.000.000, 12 meses al 3% = $100.462 |
Para seguir la inflación mensual, el dato oficial es el IPC que publica el INDEC; para las tasas de plazo fijo y de política monetaria, la referencia es el BCRA.
Y si hablamos de rentas... operaciones más complejas
Estas implican varios montos de plata en distintos momentos. Las rentas pueden ser:
- Temporales o perpetuas: con fin definido o para siempre.
- Vencidas o anticipadas: si pagás después o antes del período acordado.
- Inmediatas o diferidas: si el cobro es hoy o más adelante.
Sacale provecho y evitá inconvenientes
Aprender matemáticas financieras no es solo para gente que labura en bancos o en la Bolsa. Es para vos, que querés comprar tu primer auto, sacar un crédito hipotecario o simplemente cuidar tus ahorros. Antes de invertir, calculá siempre la tasa efectiva y la tasa real: es la única forma de saber si una alternativa realmente le gana a la inflación. Lo mismo vale para el armado de una cartera de inversión o para comparar acciones locales con CEDEAR.
Si querés aplicar estos conceptos operando acciones e índices internacionales, podés hacerlo desde una plataforma regulada.
Los CFDs son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Considerá si comprendés cómo funcionan antes de operar.
Y para recibir cada semana análisis de mercado, suscribite al newsletter de Bolsa de Rankia Argentina.
Si querés aplicar estos conceptos operando acciones e índices internacionales, podés hacerlo desde una plataforma regulada.
📈 Poné en práctica el interés compuesto con Libertex
Los CFDs son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Considerá si comprendés cómo funcionan antes de operar.
Y para recibir cada semana análisis de mercado, suscribite al newsletter de Bolsa de Rankia Argentina.
Preguntas Frecuentes sobre las matemáticas financieras
Son la rama de las matemáticas aplicada al dinero en el tiempo. Permiten calcular intereses, valor presente y futuro, cuotas de préstamos y rendimientos reales. Sirven para comparar inversiones, decidir si conviene un crédito o saber si un plazo fijo le gana a la inflación, tanto en finanzas personales como en empresas.
El interés simple se calcula siempre sobre el capital inicial, mientras que el compuesto suma los intereses al capital y en el período siguiente también generan rendimiento. Con $10.000 al 10% anual durante dos años, el simple da $12.000 y el compuesto $12.100. La diferencia crece cuanto más largo es el plazo.
Primero se calcula la tasa del período: TNA × 30 / 365 para un plazo de 30 días. Luego se capitaliza: TEA = (1 + tasa del período)^(365/30) − 1. Así, una TNA del 30% equivale a una TEA de alrededor del 34,5%, siempre que reinviertas capital e intereses cada mes.
La tasa real es el rendimiento que te queda después de descontar la inflación. Se calcula como (1 + tasa nominal) / (1 + inflación) − 1. Si una inversión rinde 30% en el año y la inflación es del 25%, la ganancia real es del 4%. Si sale negativa, tus ahorros pierden poder de compra.
En el sistema francés, el más usado en Argentina, la cuota fija es C = P × i / (1 − (1 + i)^−n), donde P es el capital, i la tasa efectiva mensual y n la cantidad de cuotas. Para comparar créditos, mirá siempre el costo financiero total, que incluye impuestos y gastos además del interés.
Fuentes consultadas:
- INDEC: Índice de precios al consumidor (IPC), metodología
- BCRA: Glosario de tasas de interés (TNA, TEA, CFT)
- BCRA: Protección de los usuarios de servicios financieros (texto ordenado), costo financiero total