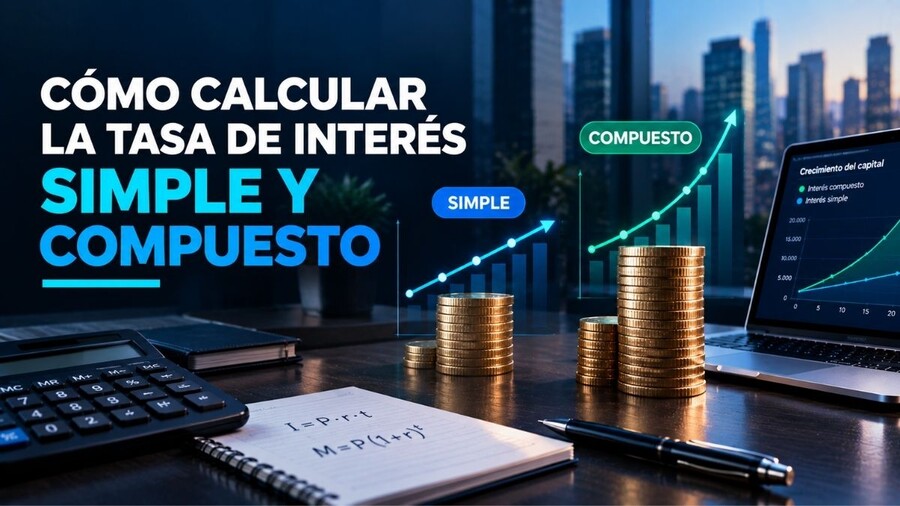
Si alguna vez pensaste en sacar un préstamo o ahorrar guita en un banco, seguro escuchaste hablar de "interés simple" e "interés compuesto". Aunque estos términos están relacionados con cómo crece tu plata o cuánto te cuesta un crédito, entender sus diferencias puede hacer la diferencia en tus finanzas.
En este artículo vas a aprender cómo calcular el interés simple y compuesto con ejemplos prácticos adaptados a Argentina, las diferencias clave entre ambos y cómo usarlos en inversiones o préstamos.
También analizaremos los pros y contras de cada uno, los errores más comunes que podés cometer al calcularlos, y te mostramos gráficos y tablas para que todo quede bien claro.
También analizaremos los pros y contras de cada uno, los errores más comunes que podés cometer al calcularlos, y te mostramos gráficos y tablas para que todo quede bien claro.
¿Qué es el interés y qué tipos existen?
El interés es, en términos sencillos, el precio de la plata en el tiempo. Esto puede verse de dos formas:
- Costo de un préstamo: Es lo que tenés que pagar de más por pedir plata prestada.
- Ganancia de ahorros o inversiones: Es la plata que ganás al invertir tu capital en un banco o algún otro instrumento financiero.
Tipos de interés
Existen dos tipos básicos de interés:
- Interés fijo: Mantiene siempre el mismo porcentaje durante todo el plazo.
- Interés variable: Cambia según cómo se muevan las tasas de mercado.
Dentro de estos tipos, aparecen dos conceptos importantes: el interés simple y el interés compuesto, que explicamos a continuación.
¿Qué es el interés simple?
El interés simple se calcula sobre el capital inicial y no reinvierte los intereses generados. Esto significa que la ganancia o el costo no varía, siempre es constante durante todo el plazo.
Elementos del interés simple:
- Capital inicial: La plata que invertís o pedís prestada al principio.
- Tasa de interés: El porcentaje aplicado al capital.
- Tiempo: El período en el que se calcula el interés.
Fórmula del interés simple:
- Interés = Capital (C) x Tasa (i) x Tiempo (n)
Ejemplo práctico
- Si invertís $50.000 durante 3 años con una tasa anual del 10%, el interés simple sería:
Interés = 50.000 x 0.10 x 3 = $15.000 - Si sacás un crédito personal de $10.000 a una tasa fija del 15% anual durante 2 años, el cálculo sería: Interés = 10.000 x 0.15 x 2 = $3.000. El total a devolver sería: $10.000 + $3.000 = $13.000.
¿Qué es el interés compuesto?
El interés compuesto, a diferencia del simple, reinvierte los intereses generados al capital inicial. Esto permite que en cada período la base de cálculo sea mayor, y por lo tanto los intereses crezcan más rápido.
Elementos del interés compuesto:
- Capital inicial: La plata que invertís al principio.
- Tasa de interés: El porcentaje aplicado.
- Tiempo: El período de la inversión.
- Capital final: El total acumulado al final.
Fórmula del interés compuesto:
- Capital Final = Capital Inicial (1 + Tasa)^n
Ejemplo práctico:
- Si invertís $20.000 al 8% anual durante 5 años, el capital final sería: Capital Final = 20.000 x (1 + 0.08)^5 = $29.387.86. Los intereses generados serían: $29.387.86 - $20.000 = $9.387.86
- Otro caso: tenés $1.000.000 al 1% mensual. En el primer mes, generás $10.000 de interés, y en el segundo mes este interés se suma al capital inicial, así que el cálculo es sobre $1.010.000, generando un interés mayor.
Diferencias clave entre interés simple y compuesto
Característica |
Interés Simple |
Interés Compuesto |
|---|---|---|
Capital inicial |
No cambia |
Aumenta cada período |
Intereses generados |
Constantes |
Crecen progresivamente |
Reinversión de intereses |
No |
Sí |

Ejemplo comparativo:
- Invertís $100 con una tasa del 10% anual:
Año |
Capital (Simple) |
Capital (Compuesto) |
|---|---|---|
1 |
$110 |
$110 |
3 |
$130 |
$133,10 |
5 |
$150 |
$161,05 |
10 |
$200 |
$259,37 |
Esto muestra cómo el interés compuesto te genera más ganancias a largo plazo.
Cómo influye la inflación en el interés compuesto
La inflación puede reducir la rentabilidad del interés compuesto. Por ejemplo, si la inflación es del 5% anual y tu inversión genera un 7%, tu ganancia real será del 2%.
En cambio, si invertís al 8% anual en un plazo fijo y la inflación sube al 10%, estarías perdiendo poder adquisitivo. Por eso, es clave comparar siempre las tasas reales.
Errores comunes al calcular el interés
- Confundir tasas mensuales con anuales: Usar una tasa anual en cálculos mensuales lleva a errores groseros.
- No reinvertir los intereses cuando aplica: En el interés compuesto, la reinversión es clave.
- Ignorar el impacto del tiempo: En el interés compuesto, cuanto más largo sea el plazo, más crece tu inversión.
El interés simple y compuesto pueden parecer complicados al principio, pero con ejemplos prácticos como los que mostramos espero que se entiendan mejor.
Preguntas frecuentes sobre interés simple y compuesto
Un plazo fijo tradicional a 30 días paga interés simple sobre el capital: al vencimiento cobrás el capital más el interés de ese único período, sin reinversión automática. Si renovás el plazo fijo incluyendo los intereses ganados, el efecto acumulado a lo largo de varios períodos termina pareciéndose al del interés compuesto, aunque técnicamente cada renovación es un cálculo de interés simple nuevo.
La TNA (Tasa Nominal Anual) es la tasa 'de lista', sin considerar el efecto de la capitalización de intereses. La TEA (Tasa Efectiva Anual) sí incorpora ese efecto compuesto, por eso siempre es mayor o igual a la TNA cuando hay capitalización más de una vez al año. Para comparar dos productos financieros entre sí, la TEA es la que da una foto real y comparable del rendimiento.
Es un atajo mental para estimar en cuántos años se duplica un capital a interés compuesto: dividís 72 por la tasa anual. Por ejemplo, a una tasa del 8% anual, tu capital se duplica aproximadamente en 9 años (72/8). Es una aproximación, no un cálculo exacto, pero sirve para comparar rápido distintas tasas sin hacer la cuenta completa.
Son compuestos, y por eso una deuda de tarjeta que no se paga puede crecer muy rápido: los intereses no pagados de un mes se suman al capital adeudado y generan intereses nuevos al mes siguiente. Es el mismo mecanismo que hace crecer una inversión a interés compuesto, pero jugando en contra cuando sos vos quien debe la plata.