Una cartera de inversión balanceada reparte el capital entre renta fija, renta variable e instrumentos en dólares para equilibrar riesgo y rendimiento. En Argentina tiene un peso especial: aunque la inflación bajó a 1,7% mensual en agosto de 2026, la variación interanual sigue en 33,5%, según el INDEC, y el tipo de cambio sigue siendo una fuente de volatilidad.
A continuación vas a ver qué factores mirar, qué activos incluir, ejemplos de carteras por perfil y cómo mantenerla en el tiempo.
Puntos clave
- Mezcla de renta fija, variable y dólares.
- Cubre inflación y devaluación.
- La composición depende del perfil.
- Rebalancear cada 3 a 6 meses.
¿Qué es una cartera de inversión balanceada y por qué conviene en Argentina?
Una cartera de inversión balanceada es una estrategia que consiste en diversificar la cartera de inversión en varios tipos de activos como renta fija, renta variable o instrumentos en dólares con el objetivo de equilibrar el riesgo y el rendimiento esperado para reducir la volatilidad, hacer frente a la inflación y la inestabilidad cambiaria.
Ante un contexto inflacionario, con alta volatilidad cambiaria y riesgo país elevado en Argentina, una cartera balanceada ayuda de la siguiente forma:
- Protege contra la devaluación: Al incluir activos dolarizados (CEDEARs, bonos en dólares).
- Combate la inflación: La renta variable suele ajustarse mejor a precios que la renta fija en pesos.
- Reduce riesgo político y regulatorio: Gracias a una diversificación internacional vía CEDEARs de acciones o ETFs.
- Liquidez: Aprovechar oportunidades y cubrir imprevistos.
Factores a tener en cuenta antes de armar tu cartera balanceada
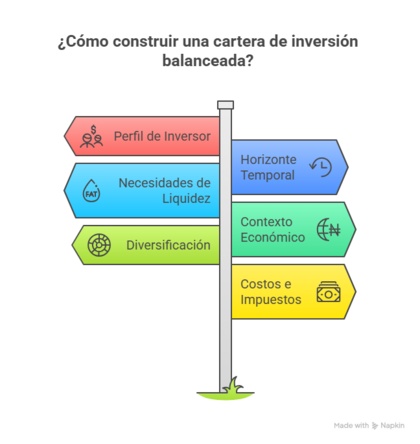
Antes de armar una cartera de inversión balanceada debemos tener en cuenta los siguientes aspectos:
- Perfil de inversor: Conservador, moderado o agresivo.
- Horizonte temporal: Corto, mediano o largo plazo.
- Liquidez: Si necesitás liquidez, recurrí a activos líquidos.
- Contexto económico local: Inflación, devaluación, tipos de cambio, riesgo país y regulaciones.
- Diversificación adecuada: Entre clases de activos, sectores, instrumentos y moneda de cambio.
- Costos, comisiones e impuestos: De bancos, brókers, fondos de inversión y el impacto del impuesto a las ganancias.
Activos recomendados para una cartera balanceada en Argentina
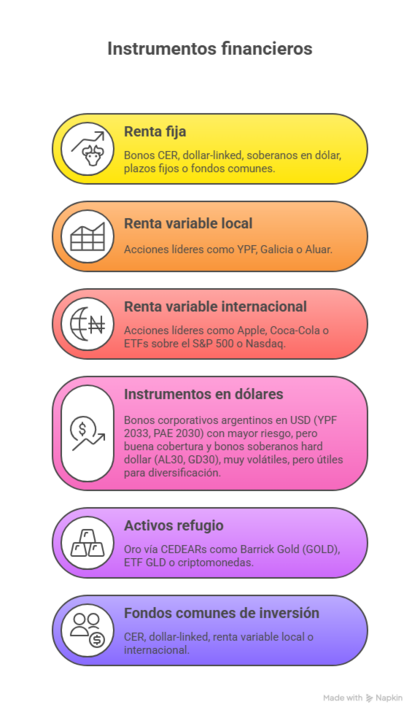
Una cartera inversión balanceada debe contener instrumentos financieros como los siguientes:
- Renta fija: Bonos CER, dollar-linked, soberanos en dólar, plazos fijos o fondos comunes.
- Renta variable local: Acciones líderes como YPF, Galicia o Aluar a través de acciones propias o CEDEARs.
- Renta variable internacional: Acciones líderes como Apple, Coca-Cola o ETFs sobre el S&P 500 o Nasdaq a través de CEDEARs, o directamente en dólares con un broker internacional como Hapi.
- Instrumentos en dólares: Obligaciones negociables de empresas argentinas en USD (por ejemplo, de YPF o Pan American Energy), con mayor riesgo pero buena cobertura, y bonos soberanos hard dollar (AL30, GD30), muy volátiles, pero útiles para diversificación.
- Activos refugio: Oro vía CEDEARs de oro como el ETF GLD o Barrick (GOLD), hoy Barrick Mining, o criptomonedas.
- Fondos comunes de inversión (FCI): CER, dollar-linked, renta variable local o internacional.
Ejemplo práctico de una cartera balanceada en pesos y dólares
Algunos ejemplos de una cartera balanceada en pesos y dólares podrían ser los siguientes:
Ejemplos orientativos: no constituyen una recomendación de inversión. Si incluís criptomonedas, operá solo con proveedores registrados como PSAV ante la CNV.
Perfil |
Objetivo |
Composición orientativa |
|---|---|---|
Conservador |
Preservar capital y cubrir inflación y devaluación en el corto y mediano plazo |
40% bonos CER, 30% FCI o plazos fijos UVA, 20% CEDEARs internacionales y 10% bonos dollar-linked |
Moderado |
Rendimiento real positivo sin volatilidad extrema a mediano plazo |
25% bonos CER, 20% CEDEARs internacionales, 20% acciones argentinas líderes, 20% bonos dollar-linked y 15% FCI o UVA |
Agresivo |
Crecimiento del capital con alta volatilidad en el mediano y largo plazo |
10% bonos CER, 45% CEDEARs y ETFs globales, 25% acciones argentinas, 10% bonos soberanos en dólares y 10% activos alternativos (oro vía CEDEAR o criptomonedas) |
¿Cómo mantener y ajustar tu cartera en el tiempo?
Para mantener y ajustar una cartera debemos tener en cuenta los siguientes consejos:
- Revisar la cartera periódicamente: Cada seis meses para un perfil conservador y para un moderado agresivo cada tres meses.
- Rebalancear: Vender las posiciones que más subieron y comprar las que han bajado. Esto siempre teniendo en cuenta un análisis técnico y fundamental que respalde la operativa.
- Monitorear el contexto económico: Inflación, devaluación y ascensos o descensos en el tipo de cambio.
- Controlar la exposición al riesgo: No más de 10/15% por activo y no más del 30% en un mismo sector.
- Revisar costos e impuestos: Comisiones y normativas impositivas.
- Mantener liquidez: Un 15% para aprovechar las oportunidades que se puedan presentar.
¿Cómo empezar una cartera balanceada en Argentina?
Una cartera balanceada no busca el máximo rendimiento, sino uno sostenible: combina activos que reaccionan distinto a la inflación, al dólar y a la política local.
Sin ese equilibrio, una sola mala noticia puede golpear todo el capital. Para empezar, definí tu perfil, elegí la composición de referencia y abrí una cuenta en uno de los mejores brokers para invertir desde Argentina.
Sin ese equilibrio, una sola mala noticia puede golpear todo el capital. Para empezar, definí tu perfil, elegí la composición de referencia y abrí una cuenta en uno de los mejores brokers para invertir desde Argentina.
Preguntas Frecuentes sobre la cartera de inversión balanceada
Depende de la composición y del contexto, así que no hay una cifra fija. Una cartera balanceada busca ganarle a la inflación y al dólar con menos volatilidad que una cartera solo de acciones: en años buenos rinde menos que la renta variable pura, pero en las caídas pierde bastante menos.
Un FCI mixto o balanceado es la opción más simple: un gestor profesional reparte el dinero entre bonos y acciones y lo rebalancea por vos. Armar la cartera propia da más control y puede salir más barato, pero exige tiempo, conocimientos y disciplina para revisarla.
Se puede empezar con montos chicos, porque los FCI, los CEDEARs y muchos bonos permiten invertir desde pocos miles de pesos. Lo que cambia con el capital es el nivel de diversificación: con poco dinero conviene usar fondos o ETFs, que ya reúnen muchos activos en un solo instrumento.
Los bonos CER ajustan su capital por inflación, a través del Coeficiente de Estabilización de Referencia que publica el BCRA. Los dollar-linked se pagan en pesos pero siguen el tipo de cambio oficial mayorista. Los primeros protegen del aumento de precios; los segundos, de una devaluación oficial.
No son obligatorias y, si se incluyen, conviene que sean una porción chica de la cartera por su alta volatilidad. En perfiles agresivos suelen limitarse a un 5% o 10% del total, y en Argentina conviene operar solo con exchanges registrados como PSAV ante la CNV.
Fuentes consultadas:
- INDEC, Índice de precios al consumidor (IPC), agosto de 2026.
- Comisión Nacional de Valores (CNV), registro de Proveedores de Servicios de Activos Virtuales (PSAV).