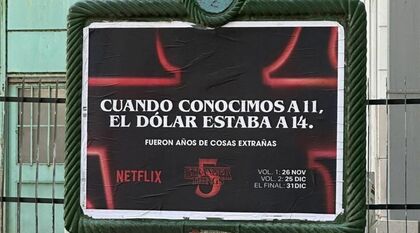
Coincidiendo con el estreno de la quinta y última temporada de Stranger Things, Netflix lanzó en Argentina una campaña publicitaria ingeniosa que conectó de inmediato con el imaginario económico local. En uno de los afiches puede leerse "Cuando conocimos a 11, el dólar estaba a 14. Fueron años de cosas extrañas", un guiño directo a la trayectoria cambiaria que atravesó el país en menos de una década.
Esa comparación resonó rápido, porque refleja una sensación compartida por muchos ahorristas: desde aquellos $14 iniciales hasta valores que hoy superan los $1.500, la historia reciente del dólar se parece demasiado al universo caótico y lleno de giros inesperados de la serie.
Puntos clave
- En menos de una década, el dólar pasó de $14 (2016) a más de $1.500, con temporadas de fuerte volatilidad.
- Hitos: el shock de 2018 y la vuelta al FMI, el cepo de 2019 y la multiplicación de cotizaciones, y el actual esquema de flotación entre bandas.
- El ahorrista aprendió a dolarizarse (MEP, CCL), a operar el dólar legal y a diversificar en el exterior (CEDEARs, ETFs).
- En 2026 la brecha blue-oficial es casi nula, aunque la volatilidad sigue siendo estructural.
A partir de ese momento, los ahorristas descubrieron que el tipo de cambio no era una variable que se observaba de lejos, sino un actor central que alteraba el rendimiento de toda cartera. Lo que empezó como una corrección normal terminó convirtiéndose en un ciclo de volatilidad persistente que moldeó el comportamiento financiero del país.
💡 Te puede interesar:
¿Cómo se desarrollaron las "temporadas" de caos entre 2016 y hoy?
El recorrido del dólar desde los $14 iniciales hasta más de $1.500 en 2026 puede dividirse en fases que recuerdan a distintas temporadas de la serie. Cada etapa estuvo marcada por shocks, regulaciones nuevas y una tensión que creció capítulo a capítulo.
El shock de 2018 y la vuelta al FMI
El primer gran salto devaluatorio llegó en 2018. El dólar se movió con brusquedad, la inflación se aceleró y la salida de capitales forzó al país a regresar al FMI. Fue el equivalente económico a descubrir que Hawkins no era un pueblo normal. Aparecieron diferencias claras entre el oficial y los financieros, y la brecha se convirtió en un concepto cotidiano. Quien operaba renta variable tuvo que adaptarse a spreads más amplios, a cambios repentinos en la liquidez de bonos y a un riesgo país que escalaba sin pausa.
El control de cambios y la multiplicación de dólares
A partir de 2019 el cepo cambiario marcó un antes y un después. El acceso al dólar oficial quedó restringido, y el mercado generó múltiples cotizaciones: Ahorro, MEP, CCL, Dólar blue y variaciones intermedias según regulaciones específicas. Esa fragmentación generó una escena conocida por cualquier argentino: los $1.000 que "desaparecen" cuando se intenta operar en mercados regulados. Comisiones, restricciones, cupos, percepciones impositivas y cambios administrativos funcionaron como barreras entre el inversor y un dólar que parecía más lejano cada mes. El resultado fue un ecosistema de precios donde cada mercado actuó como una dimensión paralela. Mientras el oficial avanzaba más lento, el CCL y el MEP se convertían en el termómetro real del apetito por cobertura.
El dólar flotante y el esquema de bandas
La etapa actual muestra un tipo de cambio que busca un equilibrio difícil. Tras el levantamiento del cepo en abril de 2025, el peso pasó a un esquema de flotación entre bandas, con un piso y un techo que el Banco Central defiende y que desde 2026 se ajustan por inflación. Los saltos llevaron al dólar minorista a superar los $1.500, mientras que el mayorista opera cerca de $1.440, todavía lejos del techo de la banda (en torno a $1.848 para agosto de 2026). La novedad es que, en este esquema, la brecha entre el blue y el oficial se redujo casi a cero, algo inédito en la última década. Aun así, las expectativas de futuros ajustes siguen presentes: la trama, como en la última temporada de Stranger Things, permanece abierta.
🖥️ Plataformas para invertir
Si querés comparar spreads, plataformas y apalancamiento, podés revisar las propuestas de ActivTrades (Sitio oficial) o Pepperstone (Web Oficial), ambas accesibles para residentes argentinos que operan desde cuentas internacionales.
¿Cuáles son los "poderes" que el ahorrista argentino desarrolló en esta década?
El recorrido desde los $14 iniciales hasta más de $1.500 dejó aprendizajes que ya forman parte de la educación financiera de cualquier argentino. Son habilidades adquiridas casi por obligación, pero hoy resultan fundamentales para navegar un mercado tan volátil.
Lección 1: el peso no funciona como activo de reserva
Las experiencias repetidas muestran que el peso pierde valor de forma sostenida en horizontes largos. Incluso con tasas elevadas, los períodos de salto cambiario suelen borrar rendimientos previos. Esta observación llevó a muchos ahorristas a construir una porción dolarizada permanente dentro de sus carteras, ya sea a través de MEP, CCL o activos dolarizados.
Lección 2: conocer los caminos hacia el dólar legal
Operar bonos para acceder al dólar MEP o utilizar activos con integración al exterior para llegar al CCL se convirtió en una habilidad básica. El ahorrista argentino aprendió a leer la operatoria, identificar plazos de permanencia y entender cómo se forman los precios en cada mercado. Para perfiles más activos, esta capacidad funciona casi como una herramienta de supervivencia financiera.
Lección 3: la diversificación global (el mundo exterior a Hawkins)
El entorno local mostró que depender de activos argentinos implica convivir con una volatilidad difícil de atenuar. Por eso, una parte creciente de los portafolios se orientó a mercados externos mediante CEDEARs, ETFs internacionales o fondos globales. Esta mirada externa permitió reducir la correlación con la macro local y sumar activos que responden a dinámicas más estables. Es el equivalente a mirar fuera de Hawkins para entender que existen realidades menos cargadas de tensión.
Preparando la cartera para la próxima temporada económica
El camino del dólar desde los $14 hasta más de $1.500 dejó claro que la volatilidad es parte estructural del mercado argentino. La calma de 2026, con su brecha casi nula, es una temporada más tranquila, pero nadie descarta nuevos giros de guion. Si tenés billetes guardados, evaluá si te conviene bancarizar los dólares del colchón para ponerlos a trabajar, y combiná cobertura, diversificación internacional y flexibilidad para atravesar mejor cada cambio de ciclo.
Preguntas Frecuentes sobre el dólar en Argentina
Pasó de unos $14 en 2016 a más de $1.500 en 2026, con saltos bruscos en 2018, 2019 y entre 2023 y 2025.
Es un conjunto de restricciones para acceder al dólar oficial, vigente desde 2019. Generó múltiples cotizaciones paralelas (MEP, CCL, blue) hasta su levantamiento en 2025.
Desde 2025 el peso flota entre un piso y un techo definidos por el Banco Central; en 2026 esas bandas se ajustan por inflación. El techo de agosto de 2026 ronda los $1.848.
Con una porción dolarizada permanente (MEP, CCL), operando el dólar legal y diversificando en activos del exterior como CEDEARs y ETFs.