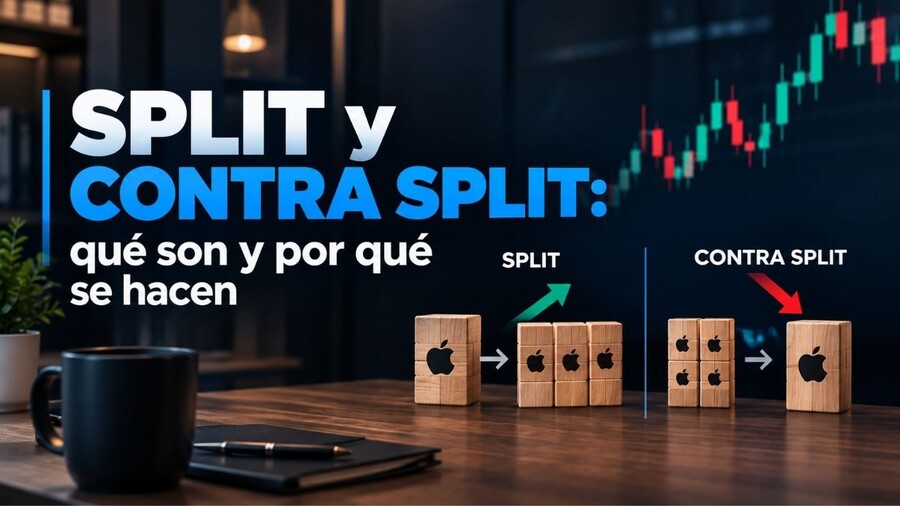
Cuando una empresa decide modificar la cantidad de acciones en circulación sin alterar su valor bursátil, puede optar por un split o un contra split. Pero, ¿qué significa esto para los inversores?
¿Es una buena o una mala señal? Veamos en detalle de qué se trata y cómo afecta a quienes operan en el mercado.
¿Por qué las empresas hacen split y contra split de acciones?
Las empresas recurren a estos procesos principalmente para ajustar el precio de sus acciones y mejorar su accesibilidad o percepción en el mercado. Un split busca atraer más inversores al hacer que el precio por acción sea más bajo, mientras que un contra split se usa para evitar que el precio caiga demasiado y genere una imagen negativa de la empresa.
¿Qué es un split de acciones?
El split es un desdoblamiento de las acciones de una empresa. En otras palabras, la cantidad de acciones en circulación aumenta en una proporción determinada, reduciendo el precio de cada una sin cambiar el valor total del capital de la empresa.
Por ejemplo, si una acción cotiza en $100.000 y se realiza un split 10:1, el accionista que tenía una acción ahora tendrá diez, cada una con un precio de $10.000. El valor total de su inversión sigue siendo el mismo.
Las empresas eligen esta estrategia para hacer que sus acciones sean más accesibles a inversores minoristas y mejorar la liquidez de sus títulos.
Caso real: El split de Nvidia
NVIDIA (NVDA) ha realizado seis splits a lo largo de su historia. El último fue el 10 de junio de 2024, con una división de 10:1. Esto significa que la cantidad de acciones en circulación se multiplicó por diez, reduciendo proporcionalmente el precio de cada acción.
Si alguien había comprado una acción de NVIDIA en 2000, hoy tendría 480 debido a los sucesivos splits:
Splits de Nvidia
- 10 de junio de 2024: Split 10:1 (Acumulado: x480)
- 20 de julio de 2021: Split 4:1 (Acumulado: x48)
- 11 de septiembre de 2007: Split 3:2 (Acumulado: x12)
- 7 de abril de 2006: Split 2:1 (Acumulado: x8)
- 12 de septiembre de 2001: Split 2:1 (Acumulado: x4)
- 27 de junio de 2000: Split 2:1 (Acumulado: x2)
Esto le ha permitido a la empresa mantener sus acciones accesibles y con buena liquidez en el mercado.
¿Qué es un contra split de acciones?
El contra split es el proceso inverso al split. Se reduce la cantidad de acciones en circulación, aumentando el precio unitario de cada una. Aunque el total del capital de los accionistas sigue siendo el mismo, la cantidad de acciones que poseen disminuye.
Por ejemplo, si una empresa realiza un contra split de 10:1 y tenías 100 acciones a $10 cada una, luego del proceso tendrás solo 10 acciones, pero a $100 cada una. En total, el valor de tu inversión sigue siendo el mismo.
Caso real: El contra split de PharmaMar
El 22 de junio de 2020, en su Junta de Accionistas, PharmaMar aprobó un contra split de 12:1. Esto significó que por cada 12 acciones en circulación, los accionistas recibieron una nueva acción con un valor multiplicado por 12.
El efecto se hizo efectivo el 22 de julio de 2020, cuando el precio de sus acciones pasó de 9,56 euros a 114,7 euros. Esto ayudó a mejorar la percepción de la empresa y mantener la estabilidad de sus títulos.
¿Por qué las empresas dividen sus acciones?
El principal motivo por el que una empresa decide realizar un split es para aumentar la accesibilidad de sus acciones. Un precio de acción demasiado alto puede desalentar la inversión minorista y afectar la liquidez del mercado.
Por otro lado, un contra split busca evitar que las acciones se vuelvan demasiado baratas y que la empresa parezca estar en problemas financieros. Además, algunas bolsas de valores tienen requisitos de precio mínimo para mantener la cotización de una empresa.
En definitiva, estos procesos no afectan el valor total de la empresa, pero sí pueden influir en la percepción del mercado y en la liquidez de las acciones. Si estás evaluando invertir, es clave entender estos movimientos y no dejarse llevar solo por la variación del precio por acción.
Preguntas frecuentes sobre split y contra split de acciones
¿Un split hace que la acción suba de precio a largo plazo?
No de forma directa. El split en sí mismo es un cambio contable que no altera el valor de la empresa ni sus fundamentos. Sin embargo, algunos estudios muestran que las acciones que hacen split suelen tener buen desempeño posterior, en parte porque las empresas suelen anunciar un split cuando están atravesando un período de crecimiento fuerte, como fue el caso de Nvidia. La correlación no implica causalidad: es el crecimiento del negocio lo que impulsa el precio, no el split en sí.
¿Un contra split siempre es una mala señal sobre la empresa?
No siempre, aunque el mercado suele reaccionar con desconfianza porque muchas veces se hace después de una caída fuerte y sostenida del precio. Hay casos, como el de PharmaMar, donde el contra split respondió más a una estrategia de imagen y de cumplir requisitos mínimos de cotización que a un problema de fondo del negocio. Conviene mirar los fundamentos de la empresa (ingresos, deuda, perspectivas) antes de sacar conclusiones solo por el anuncio del contra split.
¿Qué pasa con mis órdenes pendientes (stop loss, límite) cuando hay un split?
La mayoría de los brokers ajusta automáticamente el precio y la cantidad de tus órdenes pendientes para que reflejen la nueva estructura post-split, de forma proporcional. Aun así, no está de más revisar tus órdenes activas después de un split confirmado, porque la forma exacta de ajustarlas puede variar entre plataformas, y un error de cálculo podría dejarte con una orden en un precio que ya no tiene sentido.
¿El split tiene algún impacto impositivo para el inversor argentino?
En principio, no. El split no es una venta ni una transferencia de activos: simplemente cambia la cantidad de acciones que tenés y su precio unitario, sin que se materialice una ganancia o pérdida. Por eso no genera, por sí solo, un hecho imponible en Ganancias ni en Bienes Personales. El impuesto recién aparece cuando efectivamente vendés las acciones y se calcula sobre la diferencia entre precio de compra y de venta, ajustando el costo de compra original a la nueva cantidad de acciones.