por Andrea Broseta · 2 comentarios
Agustin1 creo que hay una manera de pinchar esa burbuja tan grande. hace 30 años las empresas mas grandes del mundo tenian unas plantillas enormes 80000 trabajadores, 90000 etc,. no puede ser que estas empresas funcionen con ... Rubencb28 Yo creo que ahora con la inminente inclusión de publicidad en Whatsapp implica que Facebook subirá seguro es cuestión de tiempo esperar a ver resultados de los 19000 millones de dólares que invirtió Facebook en la c... Argentina
Acceder
Cotización de Apple (AAPL) hoy en tiempo real
- Precio
- USD 348,91
- Variación
- 1.48%
- Volumen
- 41,340,227
- Cap. mercado
- 5.1 billones
- Rango día
- USD 347,30 — USD 351,43
- Rango 52 sem
- USD 243,42 — USD 351,73
- Apertura
- USD 348,00
- Cierre ant.
- USD 343,83
Valoración
PER 34,11×
Veces que el beneficio anual por acción está contenido en el precio de AAPL.
Gráfico de cotización de Apple (AAPL)
- Precio actual
- 348,91
- Variación día
- 1.48%
A jueves, 29 de octubre de 2026, las acciones de Apple (AAPL) cotizan a $348,91, con una variación del 1,48% respecto al cierre anterior ($343,83). Su capitalización de mercado es de $5.092.055.343.800. En la sesión ha marcado un mínimo de $347,30 y un máximo de $351,43.
Análisis fundamental y estadísticas clave de Apple
Ficha de Apple (AAPL)
| Ticker | AAPL |
|---|---|
| ISIN | US0378331005 |
| Sector | Tecnología |
| Industria | Consumer Electronics |
| Mercado | NASDAQ |
| Capitalización | US$5.017.916.909.400 |
| Beta | 1,07 |
| Último dividendo | US$1,0600 |
| Sitio web | https://www.apple.com |
| CEO | John Ternus |
| Fecha de IPO | 12/12/1980 |
| País | US |
| Dirección | One Apple Park Way, Cupertino, CA, 95014 |
| Volumen | 34.405.006 |
Apple combina una rentabilidad excepcional con un crecimiento moderado, aunque su valoración se sitúa en línea con el sector.
Valoración: justa
El lente de múltiplos relativos es el más adecuado para Apple, dado que opera en un sector con comparables directos y su valoración se evalúa mejor frente a la industria y el sector. El múltiplo precio-beneficio de 39,3 está prácticamente en línea con la industria (39,4) y el sector (45,1), con una prima de -0,2 % y -13 %, lo que sugiere una valoración justa. Otros lentes como el de valor contable o el de dividendo indican una valoración cara, pero estos son menos relevantes para un negocio con alta rentabilidad sobre capital y bajo payout. El lente forward también apunta a una valoración justa, con un PEG de 1,7.
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital alto
- Crecimiento moderado
Negocio
Apple diseña, fabrica y vende una amplia gama de dispositivos electrónicos, incluyendo iPhone, Mac, iPad, wearables y accesorios, y complementa su hardware con servicios digitales como la App Store, Apple Music, iCloud y Apple Pay. La compañía genera ingresos principalmente en América, seguida de Europa y China, y su modelo de negocio se apoya en un ecosistema integrado que impulsa la lealtad del cliente y la recurrencia de ingresos.
Análisis
Apple muestra una salud financiera sólida, con un balance conservador y una generación de caja muy fuerte. Su rentabilidad sobre el capital invertido es excepcionalmente alta, reflejando la eficiencia de su modelo de negocio basado en el ecosistema y la marca. El crecimiento de ingresos es moderado, pero el crecimiento del beneficio por acción es notablemente superior, impulsado por recompras de acciones y mejoras de márgenes. La valoración, medida por el múltiplo precio-beneficio, está en línea con la industria y el sector, aunque otros indicadores como el precio sobre valor contable o el rendimiento por dividendo sugieren una prima elevada.
Fortalezas
- Rentabilidad sobre el capital invertido excepcional, muy por encima de la media del sector. ROIC 52 %
- Balance muy sólido con bajo apalancamiento neto, lo que otorga flexibilidad financiera. Deuda neta / EBITDA 0,26×
- Crecimiento del beneficio por acción robusto, apoyado en recompras y expansión de márgenes. Crecimiento del BPA +23 %
Riesgos
- Valoración exigente en términos de precio sobre valor contable, reflejando la prima por intangibles. P/B 46,9
- Rendimiento por dividendo muy bajo, limitando el atractivo para inversores orientados a renta. Rentabilidad por dividendo 0,3 %
- Crecimiento de ingresos moderado, dependiente de ciclos de producto y saturación en mercados clave. Crecimiento de ingresos +6,4 %
Catalizadores
- Próxima presentación de resultados trimestrales 02 de nov
Cuánto supone invertir en Apple
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Apple.
- Acciones completas
- 2
- Valor de las acciones
- $697,82
- Efectivo no invertido
- $302,18
Dividendo bruto anual estimado
$2,82
Promocionado
Compra AAPL con XTB

Promocionado
Compra AAPL con Hapi
Estimación al precio actual de Apple, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Apple
9 comentarios en total · 5 hilos
por Fernando Calvarro · 0 comentarios
Fernando Calvarro Primera caída en ventas de Apple desde 2003. Los ingresos de Apple han caído un 12.7% respecto al mismo periodo de 2015 para reportar unos ingresos de 50.6 mil millones de dólares. ¿A qué se debe esta caída? Principa...Últimas noticias y análisis de expertos sobre Apple
CeDEARs
 Por Fátima Boudhan
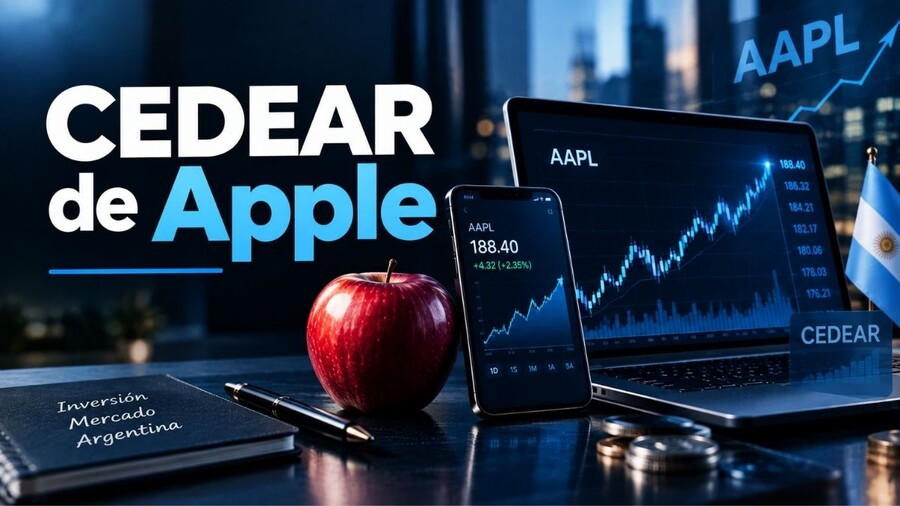
CEDEAR Apple: ratio, dividendos y cómo comprar en 2026
10 sep. 2026 • 6 min lectura
Por Fátima Boudhan
La cartera de Kim Kardashian contra la de Warren Buffett
19 abr. 2021
¿Miedo a una burbuja en tecnológicas EE.UU.? Son las acciones más deseadas
10 jul. 2017




Análisis financiero de Apple
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Apple
- PER
- 34,11
- Ratio de Solvencia
- 0,43
- Deuda/EBITDA
- 0,53
- EV/FCF
- 39,44
- EV/EBITDA
- 26,97
- Beneficio Neto por Acción (BPA)
- 7,49
- MARGEN EBIT
- 31.89%
- FCF Margin
- 23.73%
- Rentabilidad por dividendo
- 0.40%
- ROIC
- 51.97%
- P/B
- 51,79
Ratios de valoración: PER, EV/EBITDA y métricas de Apple
- PER
- 34,11
- EV/EBITDA
- 26,97
- EV/FCF
- 39,44
- Rentabilidad por dividendo
- 0.40%
- P/B
- 51,79
Márgenes de rentabilidad y Cash Flow de Apple
- Margen de Beneficio Bruto
- 46.91%
- MARGEN EBIT
- 31.89%
- Margen EBITDA
- 34.70%
- Margen de Beneficio Neto
- 26.92%
- FCF Margin
- 23.73%
- ROIC
- 51.97%
- Margen operativo
- 31.97%
- ROA
- 31.18%
BPA, Dividendos y Valor Contable: Métricas por acción de Apple
- Ingresos por Acción
- 27,84
- Beneficio Neto por Acción (BPA)
- 7,49
- Flujo de Efectivo Operativo por Acción
- 7,46
- Flujo de Efectivo Libre por Acción
- 6,61
- Valor Contable por Acción
- 4,93
- Caja por acción
- 3,66
- Rentabilidad por dividendo
- 0.40%
- Payout
- 13.77%
Solvencia y deuda: Análisis del balance de Apple
- Deuda/Patrimonio
- 1,52
- Deuda/EBITDA
- 0,53
- Ratio de Solvencia
- 0,43
- Apalancamiento Financiero
- 4,87
- Cobertura de Intereses
- 0 Sin gasto financiero
- Deuda/Activos
- 0,31
- Deuda/Capital
- 0,6
Ratios de liquidez y Test Ácido: Capacidad de pago de Apple
- Ratio Corriente
- 0,89
- Ratio Rápido
- 0,86
- Ratio de Efectivo
- 0,22
- Flujo de Efectivo Operativo/Ventas
- 26.79%
Índices que incluyen Apple
Otras acciones del sector Tecnología
Samsung Electronics
005930.KS

₩229.000,00
-13.000 (5.37 %)
Actualizado a las 01:33 -03
Nvidia
NVDA
$213,66
-1,72 (0.80 %)
Mercado cerradoActualizado a las 20:20 -03
Alphabet
GOOGL

$283,82
-41,07 (12.64 %)
Mercado cerradoActualizado a las 20:20 -03
Microsoft
MSFT
$530,14
-0,87 (0.16 %)
Mercado cerradoActualizado a las 20:20 -03
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Apple en 2026: Preguntas frecuentes
¿Qué es Apple y a qué se dedica?
Apple es una empresa cotizada en bolsa desde 1980. Pertenece al sector Tecnología y cotiza en Nasdaq. Su consejero delegado es John Ternus.
¿Cuál es el precio de las acciones de Apple (AAPL) hoy?
Las acciones de Apple (AAPL) cotizan hoy a $348,91, con una variación del 1,48% respecto al cierre anterior ($343,83).
¿En qué bolsa cotiza Apple y cuál es su ticker?
Las acciones de Apple cotizan en Nasdaq bajo el símbolo "AAPL", en USD.
¿Paga Apple dividendos y cuál fue el último?
Sí, Apple reparte dividendos a sus accionistas. El último dividendo fue de $1,0600 por acción. La rentabilidad por dividendo actual es del 0,40%.
¿Cuándo paga el próximo dividendo Apple?
Apple reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Apple?
La capitalización de mercado de Apple es $5.017.916.909.400.
¿A qué índices bursátiles pertenece Apple?
Apple (AAPL) forma parte de NASDAQ 100.
¿Cómo comprar acciones de Apple?
Para comprar acciones de Apple necesitas una cuenta en un bróker regulado con acceso a Nasdaq. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Apple?
En el foro de Apple en Rankia encontrarás 9 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.