La teoría de carteras de Harry Markowitz, publicada en 1952 y reconocida con el Nobel de Economía en 1990, propone elegir inversiones mirando la cartera completa y no cada activo por separado. Combinar activos que no se mueven igual reduce el riesgo total sin resignar rentabilidad esperada.
Es la base de lo que hoy llamamos diversificar: no poner todos los huevos en la misma canasta. A continuación vas a ver sus conceptos clave, cómo armar una cartera paso a paso, qué es la frontera eficiente y qué límites tiene el modelo.
Puntos clave
- Markowitz, 1952: riesgo medido en la cartera.
- Baja correlación, menos volatilidad.
- Frontera eficiente: mejor retorno por nivel de riesgo.
- Diversificar reduce el riesgo, no lo elimina.
¿Qué es la teoría de carteras?
Como decíamos antes, la teoría de carteras o Modern Portfolio Theory, desarrollada por Harry Markowitz en 1952, es un marco para elegir y combinar inversiones de forma que se logre el mejor equilibrio posible entre riesgo y rentabilidad esperada.
La idea es mirar la cartera como un todo y no a cada activo por separado. De forma de estructurarlo para obtener el mejor rendimiento posible.
Conceptos clave: riesgo, retorno y correlación
La teoría de carteras establece los siguientes puntos clave
- Diversificación de cartera: Al combinar activos con correlaciones bajas o negativas, el riesgo total de la cartera puede ser menor que el riesgo individual de cada activo
- Riesgo y rentabilidad esperada: La relación riesgo–retorno se mide para toda la cartera, no solo para cada activo
- Correlación entre activos: Si se mueven diferente tienen una baja correlación, lo que reduce la volatilidad total
- Frontera eficiente: Al conocer todas las combinaciones posibles, se obtiene el conjunto de carteras que ofrecen la máxima rentabilidad esperada para cada nivel de riesgo, representado como una curva ascendente
- Optimización de la cartera según el perfil inversor: Un inversor conservador buscará un punto de la frontera eficiente con bajo riesgo, mientras uno agresivo buscará uno con riesgo elevado
¿Cómo construir una cartera de inversión desde cero?
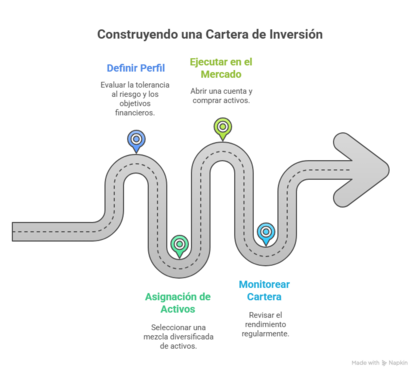
Para construir una cartera de inversión desde cero debemos seguir los siguientes pasos:
- Definir perfil de inversión: Determinamos cuánto riesgo estamos dispuestos a asumir con base en nuestro plazo temporal, perfil inversor y objetivo financiero
- Asignación de activos: Escogemos la composición de nuestra cartera con base en los activos disponibles en el mercado como acciones, ETFs, bonos o criptomonedas. Sin olvidar dejar una parte en efectivo para aprovechar las oportunidades que nos presente el mercado. También debemos tener en cuenta la diversificación geográfica y correlaciones
- Ejecutar en el mercado: Una vez completada la distribución abriremos una cuenta en un bróker o banco para colocar el capital y escoger los activos seleccionados
- Seguimiento de la cartera: Hacer un monitoreo de nuestra cartera cada 6 o 12 meses, dependiendo de nuestro horizonte temporal, y rebalancearla si los pesos se alejaron mucho de los objetivos
Como referencia, así suele cambiar la composición de una cartera según el perfil del inversor:
Perfil |
Activos que predominan |
Objetivo |
|---|---|---|
Conservador |
FCI money market, plazo fijo y bonos cortos en pesos o dólares, con una parte chica en acciones o CEDEARs |
Preservar el capital con baja volatilidad |
Moderado |
Mezcla de bonos con acciones, CEDEARs o ETFs de distintos sectores y países |
Equilibrar crecimiento y estabilidad |
Agresivo |
Mayoría de acciones, CEDEARs y ETFs, con una porción menor en criptomonedas |
Crecimiento a largo plazo, aceptando caídas fuertes |
Herramientas y plataformas para gestionar tu cartera en Argentina
Existen varias herramientas online que podemos utilizar para gestionar una cartera:
- Brókers locales como Balanz Capital, Banza, Invertir Online, Cocos Capital, etc.
- Brókers internacionales como Hapi, que permite invertir en acciones y ETFs de EE.UU. desde Argentina (podés ver cómo se compara en Hapi vs Interactive Brokers), o Folionet
- Portfolio Performance: Software multiplataforma (Windows, macOS, Linux) de código abierto para llevar un seguimiento detallado de carteras diversificadas
Frontera eficiente: El punto óptimo de tu inversión
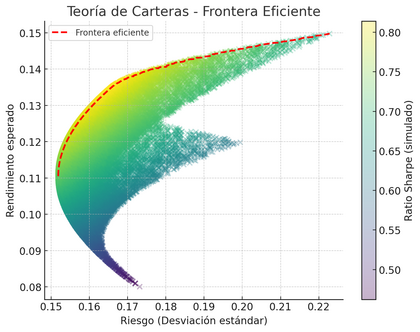
La frontera eficiente es un término central dentro de la teoría de carteras de Markowitz mencionada previamente, el cual busca encontrar el punto óptimo entre riesgo y rentabilidad en una cartera de inversión.
La frontera es representada como una curva que nos permite interpretarla de la siguiente forma:
- Cualquier cartera por debajo de la frontera es subóptima, ya que podrías ganar más con el mismo riesgo
- Cualquier cartera por encima de la frontera es imposible por presentar un rendimiento irreal para el riesgo asumido
- Inversor conservador: Parte baja de la curva (Menor volatilidad y menor retorno)
- Inversor agresivo: Parte alta de la curva (Mayor volatilidad y mayor retorno esperado)
Se suele utilizar el ratio de Sharpe para identificar el punto con mejor rendimiento ajustado por el riesgo.
Limitaciones de la teoría de carteras de Markowitz
El modelo es una guía útil, pero tiene supuestos que conviene conocer antes de aplicarlo al pie de la letra:
- Usa datos históricos: las rentabilidades, volatilidades y correlaciones del pasado no garantizan las del futuro
- Las correlaciones cambian en las crisis: en caídas fuertes muchos activos bajan juntos y la diversificación protege menos de lo previsto
- Mide el riesgo solo como volatilidad: no distingue entre subas y bajas ni capta bien los eventos extremos
- Es sensible a las estimaciones: pequeños cambios en los datos de entrada pueden dar carteras óptimas muy distintas
- No incluye costos ni impuestos: comisiones, spreads y rebalanceos frecuentes reducen la rentabilidad real
¿Cómo aplicar la teoría de carteras en Argentina?
En una economía con idas y vueltas como la nuestra, diversificar entre monedas, tipos de activos y mercados reduce la dependencia de un solo factor, como el tipo de cambio o la inflación.
No elimina el riesgo ni garantiza ganancias, pero ayuda a atravesar las crisis sin concentrar las pérdidas. Para empezar, definí tu perfil, armá una asignación simple y revisala una o dos veces por año.
No elimina el riesgo ni garantiza ganancias, pero ayuda a atravesar las crisis sin concentrar las pérdidas. Para empezar, definí tu perfil, armá una asignación simple y revisala una o dos veces por año.
Preguntas Frecuentes sobre la teoría de carteras
Harry Markowitz fue un economista estadounidense que en 1952 publicó el artículo «Portfolio Selection», origen de la teoría moderna de carteras. Por ese trabajo recibió en 1990 el Nobel de Economía, junto con Merton Miller y William Sharpe. Su aporte fue demostrar que el riesgo debe analizarse en la cartera completa.
La correlación mide si dos activos suelen moverse en la misma dirección y va de -1 a 1. Un valor cercano a 1 indica que suben y bajan juntos; cerca de 0, que no hay relación; y negativo, que tienden a moverse al revés. Cuanto más baja la correlación, más ayuda a diversificar.
No hay un número exacto, pero los estudios suelen citar entre 20 y 30 acciones de sectores distintos para eliminar la mayor parte del riesgo propio de cada empresa. Para un inversor chico, un ETF amplio logra esa diversificación con un solo instrumento y a menor costo.
El rebalanceo es volver a llevar la cartera a los porcentajes objetivo cuando los movimientos del mercado los desarmaron. Por ejemplo, si las acciones subieron y pasaron del 50% al 65%, se vende una parte y se compran bonos. Suele hacerse una o dos veces por año, o cuando el desvío supera un margen fijado.
El riesgo no sistemático es el propio de cada empresa o sector, como un mal balance o un juicio, y se reduce diversificando. El sistemático afecta a todo el mercado, como una recesión, una devaluación o una suba de tasas, y no se elimina diversificando: solo se gestiona con la asignación entre activos y la cobertura.
Fuentes consultadas:
- Markowitz, H. (1952). "Portfolio Selection". The Journal of Finance, vol. 7, n.º 1.
- Real Academia Sueca de Ciencias, Premio Nobel de Economía 1990 (Markowitz, Miller y Sharpe).